2023/4/13

每月領錢的債券ETF組合

更新:

2024/7/15為止,月配息債券有

00772B,中信高評級公司債

00773B,中信優先金融債

00933B,國台10Y+金融債

00937B,群益ESG投等債20+

00942B,台新美A債20+

00948B,中信優息投資級債

2024/7/16以後會再增加一個:

00740B,富邦全球投等債。

月配息債券市場越來越熱鬧了^_^


以下為原文

2023年美國FED升息到利率4.5%以上,

債券ETF價格下跌,配息增加,

如果2024、2025通膨下降、利率下降,債券ETF價格上升,

在2023買入、2025利率下跌後賣出可以賺價差跟兩年的配息,

若2025後利率持平也可以放著繼續領息直到下次升息循環開始前賣掉。


目前找了五檔債券ETF,

可以湊成每月配息:

分別是:

中信高評級公司債(00772B),每月除息

中信優先金融債(00773B),每月除息

元大AAA至A公司債(00751B),1、4、7、10月除息

元大投資級公司債(00720B),2、5、8、11月除息

國泰A級金融債(00780B),3、6、9、12月除息

組合這五檔債券ETF可以分散債券類型跟提供每月除息、領息,

如下表:


圖表中數字隨時變動僅供參考

當然也可以買2檔月配息或其中之1或3檔季配息的債券ETF來得到每月配息的效果,

就看喜好跟興趣去選。

只想買一張就不要選每月除息的債券ETF,

不然10塊錢的匯費比例太高了^_^

以上 5 個債券ETF屬於公司或銀行發行的債券,

風險等級當然不及政府公債,但是相對殖利率比較好一點。


雖然風險等級不及政府公債,

但是這些債券ETF基本上多是B甚至A級的公司債或金融債,

違約的風險其實也不高,

當然還有其他債券ETF可以參考選擇。

註. 投信2023/E陸續發行月配息債券,

2023/11,國泰發行00933B,金融債;

2023/12,群益發行00937B,ESG投資等級債;

2024/4,台新發行00942B,20年A級公司債

越來越多可以選^_^

 本文僅供參考之用,並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力,自行作出投資決定,如因相關建議招致損失,概與本人無關。


特別提醒:網頁上的投資社團廣告都是詐騙,千萬不要點進去加社團。

2023/4/1

基金(ETF)投資風險等級 RRn

在基金、ETF的投資說明資料中,會看到一個縮寫:RRn,

RR是 Risk Return 的縮寫,

Risk是『風險』,

Return是『返回』、『歸還』、『返還』,

"Risk" + "Return" 組合在一起可直譯"風險返還",^_^,

在投資產品代表的意義是『風險收益等級』,

n 是數字 1~5,用來表示不同的投資風險等級,

數字越小,表示風險越低。

參考中華民國銀行公會網頁,

RRn 針對基金類投資產品的價格波動風險程度進行分級定義,


依基金投資標的:

1. 風險屬性(波動、違約等)

2. 投資地區市場風險狀況(已開發、開發中、新興國家、地區)

由低至高編制為「RR1、RR2、RR3、RR4、RR5」五個風險收益等級,

數字越大表示風險越高。


但即使是最低風險的 RR1,

若碰上金融風暴或系統性變化時,

其實也難逃本金發生虧損的可能,

尤其是投資以外幣計價的基金,

即使基金本身的外幣淨值沒變,

也有可能因為匯率變動產生虧損(或獲利),

所以金融業在販售的任何一種 RRn『風險收益等級』投資商品上都會註記『僅供參考』^_^。

不過會有 RRn 評等等級代表,至少代表有作過風險等級特性評估,

例如商品是定存、貨幣、債券、固定收益(房地產租金、特別股收益)、股票或期貨等,

以及各項產品本身的地區性風險變動(已開發、開發中、未開發國家,國家或企業經濟規模)進行評估,

因此在系統性風險發生時,RR1的損失應該還是會比RR5的低,

相反的在市況好的時候,RR5的投資報酬率通常會比RR1高。

基本上一定要記得投資就是:

高報酬高風險,低風險低報酬!


各風險等級的投資屬性參考各網站說明如下:

風險收益等級RR1:

投資風險較低,投資目標以追求穩定收益為目標,通常投資於短期貨幣市場工具,如:短期票券、銀行定存,但並不保證本金不會虧損。主要基金類型為貨幣型基金。

風險收益等級RR2:

投資風險為中級程度,投資目標以追求穩定收益為目標,通常投資於已開發國家政府公債、或國際專業評等機構評鑑為投資級(如標準普爾評等BBB級,穆迪評等Baa級以上)之已開發國家公司債券,但也有價格下跌之風險。

風險收益等級RR3:

投資風險為中高程度,投資目標以追求兼顧資本利得及固定收益為目標,通常同時投資股票及債券、或投資於較高收益之有價證券,但也有價格下跌之風險。主要基金類型為平衡型基金、非投資級(標準普爾評等BBB級,穆迪評等Baa級以下)之已開發國家公司債券基金、新興市場債券基金。

風險收益等級RR4:

投資風險較高,投資目標以以追求資本利得為目標,通常投資於已開發國家股市、或價格波動相對較穩定之區域內多國股市,但可能有大幅價格下跌之風險。主要基金類型為全球型股票基金、已開發國家單一股票基金、含已開發國家之區域型股票基金。

風險收益等級RR5:

投資風險很高,投資目標以追求最大資本利得為目標,通常投資於積極成長型類股或波動風險較大之股市,但可能有非常大之價格下跌風險。主要基金類型為一般單一國家基金、新興市場基金、產業類股型基金、店頭市場基金。


說明中提到的投資評等級別,

例如 RR2 & RR3中提到的以 BBB(標準普爾,Standard & Poor's)或 BBa(穆迪,Moody's) 作為投資級與非投資級評等的分界,

其他大型評機構等還有惠譽(Fit's),

台灣也有一家中華信用評等,

目前標準普爾、穆迪、惠譽是全球金融市場主要的三大評等公司,

這三家公司幾乎壟斷了國際評級行業。

評等等級 AAA-D 就是由其中的惠譽所提出,


據國際清算銀行(BIS)的報告,

在世界上所有參加信用評級的銀行和公司中,

穆迪涵蓋了80%的銀行和78%的公司,

標準普爾涵蓋了37%的銀行和66%的公司,

惠譽公司涵蓋了27%的銀行和8%的公司。

穆迪跟標準普爾涵蓋的公司數量範圍比較大,

看到一些基金的 RRn 多以標準普爾跟穆迪的評等作為主要參考。


評等會針對到個別公司,以便於作為投資評估的參考,

評等時會包含:

1. 對該發行公司所屬政府的評等。

2. 對該發行公司所屬產業的評等。

3. 對該發行公司本身的評等。

公司企業個體風險評估結果之等級,不可高於產業風險評估之等級,所屬產業風險評估之等級亦不可高於政府風險評估之等級,

因此國家評級低,國內的產業、公司評級就不會高。


公司為了爭取投資資金發行債券借錢,

可以向信評公司申請評等以取得風險等級,


『高報酬高風險,低風險高報酬!』


風險評等越低籌資發行債券的利息成本越低,反之。


就像取得各種認證是要花錢的,

取得信用評等也是要花錢的,

畢竟必須投入人力進行調查、評核、出具證明文件(賭上評等公司的信譽)。

因此要取得評等其實也不容易(花錢、花人力、花時間),

進行評等時,評等機構會分配分析小組至發行公司,

分析小組蒐集、分析公司內部及外部資訊,

與公司管理當局舉行會議,以獲取更完整且深入的資訊。

以 S&P 公司為例,會議之前,會要求發行公司提供一份正式聲明,內容應包括:

1. 公司五年的營運紀錄,包括損益表、資產負債表及現金流量表,並在相同假設下,預計未來五年的資料,

2. 與同業類似公司比較,

3. 增資的分析,

4. 融資的其他替代方案,

5. 影響評等的其他主要因素,

分析小組也會拜訪發行公司並參觀工廠、了解生產設備運作狀況,

以對發行公司的營運狀況有深入的了解。

分析小組查核分析完成後,

將完整分析資料送至評等委員會,

評等委員會針對下列主題進行討論,包括:

1. 發行者的籌資計畫及其限制條款,

2. 資本結構,

3. 公司營業的本質及歷史,

4. 管理當局,

5. 現金流量及盈餘的歷史資料及預測,

6. 融資計畫,

7. 比率分析,包括會計因素之變動,

8. 評等歷史,

最後給出建議的評等等級;

評等公司再將決定的風險評等等級通知公司,

公司可選擇接受該評等結果或再提供新的資料給評等委員會修正評等結果。

評等發行後還要持續管理、追蹤及修正,確認評等的有效期限。


看這個過程就知道取得風險評等的成本很高,

所以通常是大型公司才會透過取得信評來發行公司債券以取得大筆資金,

發債取得資金的好處是有機會在市場資金利率低的期間借到低息成本資金,

避免了發行股票籌措資金增加股本稀釋每股獲利的問題,

取得信評的成本若佔取得資金比例太高就完全不划算,

還不如向銀行借貸比較便宜跟快。


但是風險評等真的可以相信嗎…?

賺大錢的生意就算有殺頭的風險都會有人搶著去作,

為了吸引投資人投入資金購買金融商品,

原本定義債券的風險等級擴展到各類衍生性、結構性金融商品時就出事了,

金融業要銷售更多經過重新包裝的金融商品,

有了金融商品的 RRn 就可以讓投資人有投資風險參考依據,

這樣就可以將一些經過複雜包裝的金融商品販售給投資法人跟自然人^_^


好一點,有良心的就像債券基金,其組成可能是國債或大型、穩定的知名公司債券,

金融業將其購買的債券打包成債券基金或ETF再賺一點手續費、保管費,

當基金規模大時產生的費用獲利也很驚人;

但是一些金融奇材怎麼可能滿足於這些成熟、穩定、低經理費、低保管費收入的金融產品?

於是就會絞盡腦汁開發出不同的衍生性、結構性金融商品,

將各種債券甚至債務再次包裝後進行銷售,

可是如果這些金融商品的風險高,能吸引到的投資人相對有限,

基金的規模就有限,來自手續費、經理、保管費用的收入自然也很有限,

因此弊端就發生了,

評等公司將部分層層包裝金融商品給予較低風險的信用評級,

當金融商品獲利又不錯,風險等級又低時,自然會吸引到很多投資的錢,

金融業跟眾多才子、才女們大家賺更多錢,住豪宅、開好車、吃米其林餐廳…

在景氣好、資金充沛時的時候這些金融商品違約風險確實低,

景氣不好時就慘了,甚至發生連鎖反應,這些層層包裝過的衍生性、結構性金融商品發生資產價值大幅降低(虧損)甚至違約(倒閉),

例如2008年的金融危機就是由這些違約的金融商品(CDO,抵押債務債券)引發一連串的金融資產泡沫化效應,

後來在找原因時,政府認為這些給予CDO低風險評等的評等公司也應該要負起很大的責任。

在2008金融危機後,以美國為主的各國政府開始對之前監管不力造成的問題進行改革,包括這些評等公司,參考3。

照理說經過幾次的金融危機、風暴以後,這些商品與評等的風險等級關連應該是更有可信度的,但是還是要小心,金融業在各 RRn 後註記的『僅供參考』可不是寫假的,

一旦出事,這些金融業還是會把責任撇的一乾二淨,是投資人自己評估不當的風險掌控問題造成損失,賣給你/妳這些金融商品時文件上都有提醒『僅供參考』^_^


會查RRn資料是因為想買債券ETF,

可參考另外一篇債券ETF。


參考資料:

1. 基富通,基金風險等級

2. 華南銀行,三大信用評等公司簡介

3. 今周刊,2012,揭開信評機構醜陋的真相

4. 國泰世華銀行,結構性商品

5. 金管會銀行局,關於衍生性金融商品


本文僅供參考之用,並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力,自行作出投資決定,如因相關建議招致損失,概與本人無關。


特別提醒:網頁上的投資社團廣告都是詐騙,千萬不要點進去加社團。


2023/1/20

台灣半導體設備公司

這裡的半導體設備公司主要以具備機構、電控、製程系統整合設計能力的設備廠商,不含代理銷售的廠商。

政府部門研析指出台灣有超過126家半導體設備業者,參考資料1,

超過9成是中小企業,

參考資料1,政府希望能幫助台灣半導體產業建立完整的產業鏈技術,其中就必須包括半導體設備,

圖片來源:計畫內文

這個計畫項目透過13項計畫補助,資助13家設備廠部分經費進行半導體設備開發,簡列如下()內為該設備參考價格:

1. 天虹:90nm 厚鋁PVD設備(NTD75M),主要領導廠商AMAT(NTD90M),Youtube介紹:

2. 漢辰:3nm 離子佈植設備(USD3.5M),主要領導廠商AMAT(USD4M)

3. 大量:CMP用PAD量測設備,(NTD10M),取代廠商Sensofar (NTD20M)

4. 馗鼎:光罩表面電漿清潔設備(NTD16M)

5. 弘塑:SoIC銅導線用去光阻設備(NTD80M),LAM (NTD100M)

6. 億力鑫:厚膜光阻塗佈顯影設備((NTD50M),TEL(NTD120M)

7. 力鼎:RDL製程金屬種子層PVD設備(NTD80M),AMAT(NTD120M)

8. 志聖:RDL製程介電層貼合設備(NTD80M),NITTO(NTD100M)

9. 均華:晶片取放固晶設備(NTD30M),SHIBAURA(NTD50M)

10. 凌嘉:元件封裝抗電磁波鍍膜設備(NTD80M),CNI(NTD120M)

11. 旭東:探針卡光學檢量測設備(NTD15M)

12. 思衛:探針卡電性測試設備(NTD15M),AMAT(25M)

13. 台灣電鏡:晶圓電子束掃描檢測設備(NTD40M),日本H公司(NTD80M)

除了有領政府計畫補助開發設備的以上13家廠商以外,

其他跟半導體上中下游各產業有關的台灣設備廠其實還有很多,

不過大部分都是在作後段封裝設備或前中段主製程之外的週邊設備,

往好處看台灣設備廠商介入的空間還很多,

往壞處看,半導體產業已經在台灣發展這麼多年,台灣設備廠技術能力與規模能介入的有限,所以能做的設備還是很有限。


參考資料:

1. A世代半導體-先端技術與產業鏈自主發展計畫,PDF檔

2. 第三類半導體設備台灣廠商的機會,新聞連結


2023/1/7

債券ETF

十幾年前看上7-11有中信ATM的方便性,
就跑到中信開全家四人的戶頭,
開戶等待的過程專員推銷了一些基金,
從來沒買過基金想說小量試試也無妨,
就買了專員推薦的高收益債券基金,
但是在交易過程對基金買賣的進出帳緩慢速度實在有點不太適應,
下單買基金要等3~5天以上才會入帳,
而且買的當天價格是多少還要等1、2天基金公告淨值才知道買的價位,
然後賣的時候再來一次,
當天掛賣是多少不知道,要過1、2天才知道賣的價位,
賣了以後要等5天以上才拿得到錢,
雖然那一次買賣在扣除手續費等費用後有小賺出場,
但是一來一往要十幾、二十天的時間實在是沒有耐心,所以後來就不太想再買賣基金。

但是不透過買賣基金,
像我這種投資市場上的奈米戶就很難去參與債券類跟國外股票市場的投資;
還好後來出了ETF,
透過 ETF 就有機會以買賣台股的方式去參與一些以往難以參與的債券與國外市場。

2019到2022是經濟與金融市場很特別的一段時間,
COVID-19疫情讓各國政府因應疫情採取管制行為,
管制行為讓居家辦公相關需求大爆發,
筆電、網路需求大增,
各國政府同時透過降息與發放現金給民眾以促進消費、刺激經濟,
造成電子消費性產品大賣,
電子消費性產品相關上下游產業可以說是被訂單追著跑;
另外在航運部分從一疫情開始需求降低,迫使業者緊縮運力降低開支保守面對市況,
然後疫情管制措施導致港口、貨運缺人整個運力大幅降低,
大量電子消費品需求缺運能,導致運費飆漲,
2020~2021這兩年航運跟電子兩個產業的業績可說是大爆發;
台灣股市在經歷2019、2020的COVID-19 恐慌性下跌最低8523,
再大漲超過一倍到18619;


直到2022年初,俄羅斯與烏克蘭戰爭爆發,
解封需求加上戰爭導致航運、能源、糧食等行業費用大幅上漲引發通膨,
美國政府為了控制通膨展開暴力式升息,
2022/3升息0.25%,基準利率0.25%~0.5%,
2022/5升息0.5%,基準利率0.75%~1%,
2022/6升息0.75%,基準利率1.5%~1.75%,
2022/7升息0.75%,基準利率2.25%~2.5%,
2022/9升息0.75%,基準利率3%~3.25%,
2022/11升息0.75%,基準利率3.75%~4%,
2022/12升息0.5%,基準利率4.25%~4.5%。

圖片來源:財經M平方網站


然後各國疫情管制措施陸續放鬆解除,
居家上班需求幾乎完全消失,
電子消費性產品從供不應求瞬間轉變成驚人的庫存壓力,
其中包含有過於樂觀的重複下單因素造成庫存增加,
加上產品去化困難同時一起發生,
台股加權指數從最高18619殺到最低12629,
台灣上市股票加權指數在2020年中從8523低點漲到2022年1月初的18619(+118.45%),然後在2022/10跌到12629(-32.17%),

更新:2024/6,漲過23000點,
2022/11到2024/6加權指數上漲近一倍,有留在股市的資產增幅可觀


若時間點進出不對的,大漲一倍沒賺到,高點進大跌1/3的損失慘重。

尤其當初媒體上充斥著各大內外資投資機構狂喊台積電護國神山,
產業競爭力強大,打遍天下無敵手,未來股價破1000可期,
吸引了一堆散戶加碼,
台積電股價從2022/1最高點688到2022/10最低370(-46.22%),套了不少人,

更新,2023AI爆紅,ChatGPT紅得發紫,帶動AI概念股狂漲,台積在2024/6/28收966,法人、網紅在媒體上喊台積電價破千,甚至有喊2000~3000。

雖然外資已賣掉了超過百萬張台積電,但是持股統計還有70%!
如果繼續賣應該是很恐怖的事…

持有美國公債跟持有台積電相同本金可以領到的利息錢來看,
台積電配息2.75×4=11,
以公債殖利率3%計算,
台積電的價格應該是11/0.03=367,
以公債殖利率4%計算,
台積電的價格應該是11/0.04=275,
以公債殖利率5%計算,
台積電的價格應該是11/0.05=220,
當然台積電的前景發展跟公債不能一概而論作比較,
可是當台積電股價已高,美國即將升息對抗通膨,後疫情時代需求,美金會升值,美系外資會怎麼調整?
就是要賣下去才能再買進來放等賺價差^_^

2022年外資淨匯出相當135.64億美金,約4165億台幣!!
匯率從年初27.6貶到2022/10底最低32.3,以年初27.6計算台幣貶值超過17%,
2022/12/中則受美國FED升息放緩回升到30.5,
從外資大量移出跟匯率劇烈波動可見美國升降息的影響力多強!!!

回到標題相關,
債券ETF的價格跟升息反向,
圖片來源:國泰世華銀行電子報

債券相關ETF從基準利率0~0.25%時的高點往下跌到4.25%~4.5%的低點,
以元大美債20年ETF 為例,價格從最高54.6跌到最低30.12,債券價值以高點計算跌掉44.8%,
這也是富邦金、國泰金、南山等持有大量債券資產的壽險公司在2022年度淨值重挫的主要原因,

最近5年2018~2022FED基準利率變化
圖片來源:財經M平方網站

危機入市!!!
如果升息已經接近尾聲,
那代表債券ETF的最低點已經不遠了^_^
假設基準利率在2023上半會來到高點4.5~5%,
20年美債ETF有機會買在30~33上下,
以通膨2%的控制目標跟前幾年的基準平均值來看,
假設基準利率可回到2.5%左右,以價格變動參考來看,
範例中的元大20年美債ETF有很大機會會回到40~44,
等於有23%(買33賣40)~46%(買30賣44)的獲利機會,
放3年領配息加價差等於至少30%的獲利^_^
雖然比不上一些快速翻倍的投資,但是應該算是可預測且幾乎穩拿的投資機會。

台積電股價會怎麼變不太確定,
但是美國升降息卻相對是可以預測的,
畢竟目前美國政府調高利率水準目的是打通膨,
通膨壓下來後,不可能繼續維持高利率以防抑制到投資行為,
尤其2024是選舉年,在經歷2022~2023高利率對經濟擴張的不利影響下,最晚2024下半採取降息活絡經濟的可能性非常高,
相比不確定的股票因素,
債券ETF跟利率的反向連動關係,
提供了方便作預測債券ETF價格走勢的參考。

另外債券ETF在稅務、費用上有幾個優點:
1. 免證券交易稅
2. 境外所得,一定額度內免綜所稅,也免徵健保補充費
3. 低基金經理與保管費

其他債券ETF除了元大、國泰、富邦等發行的美債ETF,還有投資級公司債ETF也可以參考看看。

不過要注意的還是有
1. 總體變動(經濟衰退與地區衝突、金融危機等)造成債券違約
2. 流動性(基金規模&成交量大)
3. 匯率風險(美金貶值)
4. 長期高殖利率內扣費用的累積損失

另外要注意ETF與基金淨值的價差(折、溢價),如下,


有時在除息前加上媒體大肆報導時,很容易出現交易過熱而產生溢價,
像元大投資級公司債在前陣子就出現超過1元的溢價,
背景就是2023/Q1配息0.49,全年預估殖利率超過5.5%,
還有升息循環即將到頂,
結果就吸引沒注意溢價風險的投資人買入,
同時券商大戶申請購入基金再轉入ETF賣出賺價差,
新基金額度進入ETF買賣時溢價就快速跌到接近淨值,
雖然只有2%左右的價差,但是若金額大時獲利也是很驚人,
所以買賣時要留意折溢價的情況,避免買在溢價超過0.5%以上。

有興趣的投資時要自行注意風險,輸贏賺賠可不關我的事。

參考
1. 美國基準利率,財經M平方網站

本文僅供參考之用,並不構成要約、招攬或邀請、誘使、任何不論種類或形式之申述或訂立任何建議及推薦,讀者務請運用個人獨立思考能力,自行作出投資決定,如因相關建議招致損失,概與本人無關。


特別提醒:網頁上的投資社團廣告都是詐騙,千萬不要點進去加社團。

2022/12/24

螺紋孔巡牙(尋牙)?

機械設備用的零件在製造完成以後,

可能會再進行熱處理、鍍鉻、鍍鎳、陽極、烤漆等等各式表面處理防鏽或修飾外觀,

如果零件上面有螺紋孔加工,

這些螺紋孔在經過熱處理後可能會有些微的變形,

加上烤漆、鍍鎳(鉻)、陽極處理會使螺紋表面增加厚度,

螺紋變形跟增加的厚度有很大機會造成鎖螺絲的困難,

因此當零件有進行過熱處理或表面處理後,

若碰上熱處理變形大或表面處理厚度增加較多時,

就會很容易發生螺紋孔過小的狀況,

一般的機械螺絲不像自攻螺絲有切削的能力,

所以就會發生很難鎖或甚至鎖不進去的狀況,

此時就需要使用螺絲攻作一次巡牙(尋牙)的動作,

把適當的螺紋孔尺寸恢復正常,

這個動作在業界慣稱為巡牙(尋牙)。

註:

手攻螺絲攻會有分第一攻、第二攻跟第三攻,如下圖示:


區別在前端倒角的有效攻牙牙數不同,

第一、二攻適合用在通孔加工,

盲孔加工必須用到第三攻,

因此盲孔會比通孔加工容易碰到忘記補第三攻的狀況,

發生螺絲鎖到螺紋孔底部不順的狀況,

此時也需要用第三攻作巡牙。


所以在設備組裝廠內,

各種常用尺寸的螺絲攻算是必要的工具耗材,

若有用到SUS304一類比較"韌"的材料,

還要注意螺絲攻是否足以克服"韌"材料。


2022/11/27

湳雅市場常買的攤位:豬腸、豬肚、肝連

湳雅市場內有許多豬肉攤,

數量遠超過板橋區內的其他傳統市場,主要分佈在公有零售市場的外圍,

有幾間比較大型,有專門分切的師傅、冷藏櫃等,

其他多是傳統的攤位型式,

這些豬肉攤都是跟屠宰場進整隻豬後分切販售,

所以販售的項目除了各部位豬肉以外,還有很多豬內臟,常見的有豬肝、豬肚、豬腰等;

豬內臟中的腸、肚其實需要特殊處理乾淨才能拿來料理,

所以在這些豬肉攤上比較少看到賣大、小腸、大腸頭等內臟,

曾經買過一次未經基本處理的大腸,要弄到自己可接受的程度很花時間,雖然比較便宜,弄一次就決定以後還是交給專業的,買處理好的。

週邊則衍伸出有至少三家販售處理的內臟攤商,其中比較常光顧的是一攤專門賣豬心、豬肚、豬舌、大腸頭、大腸、小腸、肝連等的攤商,

老闆應該是兩兄弟,腸跟肚處理的很乾淨,回家簡單水沖洗一下就可以直接料理了,

一條大腸頭或大腸的價格大概在80元左右。

我看起來大概就像是不會煮食的,

每次同時買大腸跟大腸頭老闆都會好心提醒兩個煮的時間不同,

大腸頭煮的時間比較長,約30分鐘,

大腸煮的時間大概是大腸頭的一半,約15分鐘,

煮的時間其實要看對軟、韌度的要求,

大腸頭主要是用滷的,先以滾水煮25分鐘,撈起略放涼剪成要吃的大小尺寸再滷,

大腸則是滷或作薑絲大腸,現以滾水煮10分鐘左右,一樣撈起略放涼剪成要吃的大小尺寸再滷;

滷的方式如下:

調味料:

麻油1大匙、醬油1.5大匙、料酒1大匙、糖0.25大匙、胡椒粉0.5大匙,份量可依口味輕重隨意,

另外也可加辣椒、花椒、蔥、蒜、八角等,

煮的方式很簡單,把剪好的大腸頭跟大腸以及上述的調味料一起倒進鍋子裡中小火翻攪,大概攪到調味料收汁,此時會看到大腸頭跟大腸上色,鍋子裡幾乎只剩下熬出來的油,這時候就可以起鍋,

如果調味料量比較多,煮的時間會比較長,滷的會比較軟一點,

調味料較少或煮的時間比較短就會比較韌一點,比較有嚼勁。

想要味道重又有嚼勁,就是前面煮的時間再縮短到20分鐘跟10分鐘,或儘量將大腸頭跟大腸晾乾,避免帶太多水份下去滷。

有時我會跟梅花肉、蹄筋及鳥蛋一起滷,

滷一大碗起來很適合配酒、配飯,吃起來很過癮。


另外跟老闆買過豬小腸+肝連煮雲林式的豬血小腸湯(豬血、酸菜、油蒜酥、韭菜附近都有賣),豬肚+豬小腸煮四神湯(四神湯包在黃石市場的祖傳中藥房買),

方便的就是這些豬內臟處理的都很乾淨,省去很多材料清理的工作時間;

湳雅市場實在是煮夫、煮婦找材料的好地方。

攤位的位置:

板橋區中興路46號左右

從Google map上擷取收攤後的照片:

營業時間大概只到11:00左右,比其他攤商早收攤,太晚去就沒了。


2022/11/8

Inventor 參數與表單的應用範例,長條元件置入左右等距之陣列特徵

 範例是一個長條物,如下圖示:

長度 TL = 300,寬度35,厚度5,薄殼2

長孔20,寬5,距離左側邊緣為DL,
DL剛開始可任意輸入,但是要大於(長孔20+寬度5)的1/2(=12.5,不然長孔會破孔),
例如DL =15

陣列距離AL為固定值 50 mm,數量為AN,
AN可以輸入公式如下:(AN = floor(TL/AL),
floor()為除法後取整數部分去掉小數點,例如TL = 310,AL= 50,AN=310/50=6.(2)=6

如果要在大長孔中間插入其他特徵,例如圓孔或長度5,寬度5的小長孔,

那小長孔中心距離大長孔中心 距離為陣列距離50的1/2,25,

小長孔陣列的數量比大長孔少一個,結果如下圖示:


參數表如下圖示:


改變長度TL時的效果如下影片:


圖片中改變長度可以用到iLogic表單的"滑塊"功能,不用輸入數字,可以用拖拉方式改變數值,而且還可以設定上下限跟變動時數字的變動值,

如下圖示:


選擇管理,iLogic,建立表單,將TL拉進表單,控制類型由"文字"改變為"滑塊",設定上下限與數字變動的限制,操作示意如下:


2022/10/31

護國神山:台積電,地緣政治下的困境難解…

近幾年台積電被視為台灣若必須與中國武力抗衡時,其他國家會支持台灣對抗中國的最有利籌碼,

原因很簡單,除 Intel 跟三星部分自製或代工的處理器以外,大多數的處理器、影像處理器、AI處理器等等需要大量運算的高階處理器主要都是由台積電代工,

一旦台積電出事,全球用到相關處理器的產業全部都會受到影響,

就算三星跟Intel有自產處理器都不免會受到失去台積電代工產能的產出短缺影響,

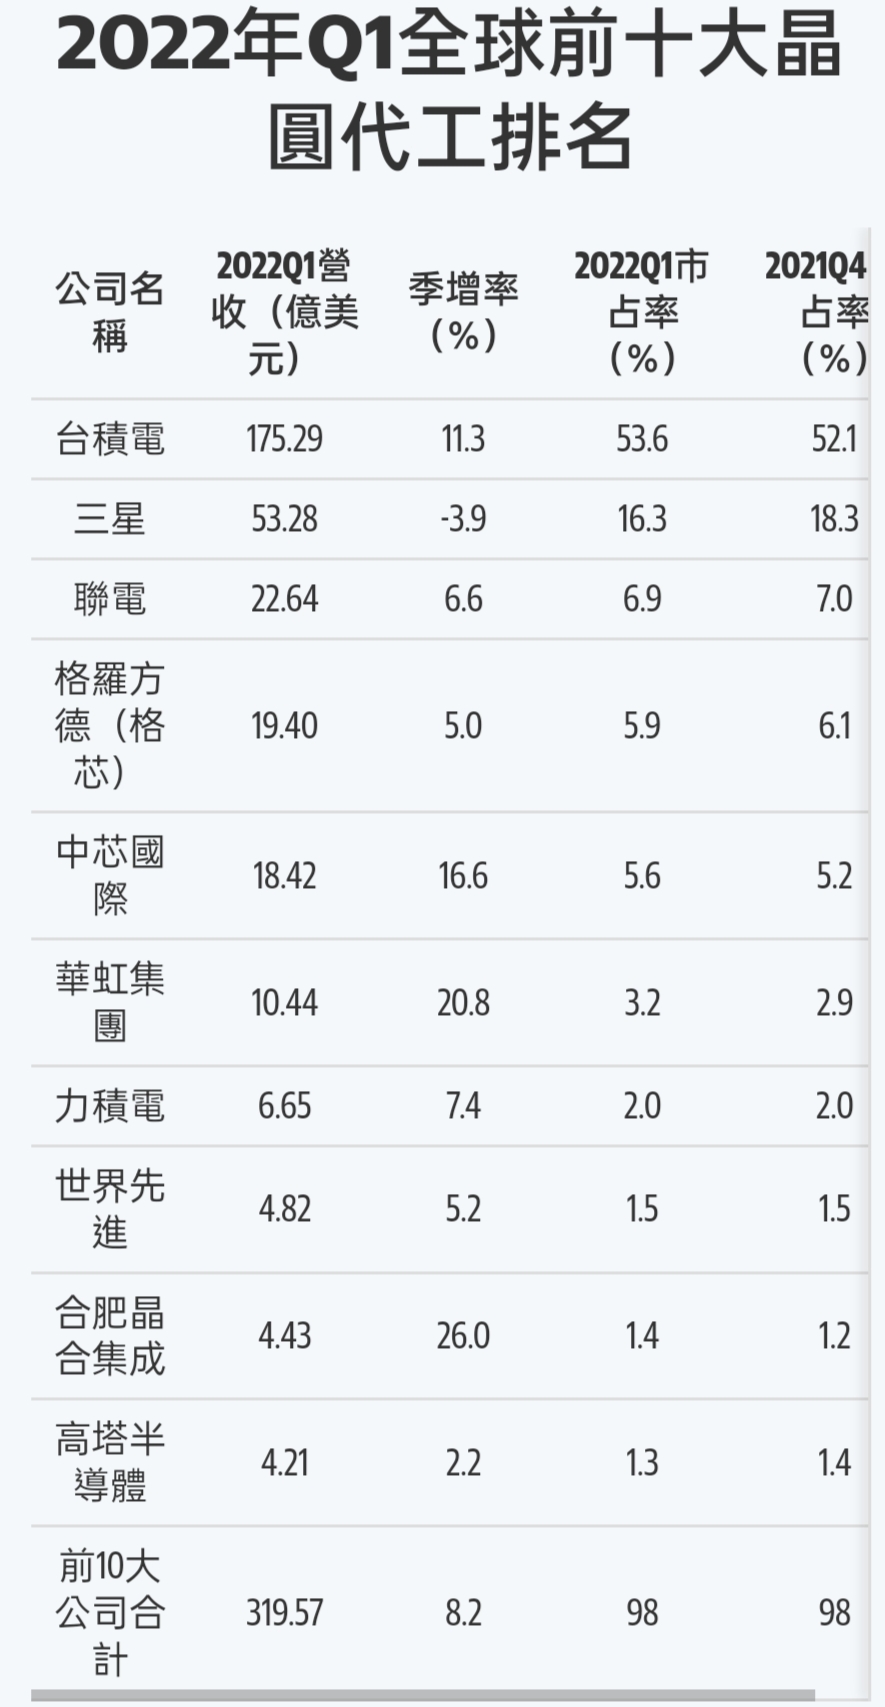
更不用說台灣的晶圓代工廠除了台積電(52.6%)以外還有聯電(6.9%)、力積電(2%)、世界先進(1.5%),

全球晶圓代工市佔率前十大廠台灣佔了四家,市佔率總計64%,

圖片來源:Yahoo 新聞


加上第三類半導體的穩懋(砷化鎵晶圓全球市佔率80%,快充、高功率用)、記憶體的美光(美商,但是主要生產基地在台灣)與南亞科,

再加上半導體封裝的日月光(市佔率40%)、矽品,力成(記憶體),頎邦(面板驅動IC)等,市佔率總和也是把第二名的韓中甩開好幾條街,不過封裝相關產能在中國與其他國家的比例比晶圓代工多;

台灣這些半導體廠商的產能如果受兩岸戰爭影響而短暫或長期受損,

世界經濟靠半導體驅動的相關產業應該會很慘,

看華為受到美國制裁拿不到手機處理器後,相關營收衰退的狀況就可以想像,一旦台灣半導體產業停產,那就是再爆發一次全球性的經濟衰退,

而且看這兩年車廠受晶片短缺的影響就可以知道,就算各國政府努力推各種規模的QE或降息都沒用,缺晶片事情會很大條,即使想用政治干預也救不了晶片短缺時受影響的產業與經濟。

美、日、德三大汽車生產國在這兩年因為晶片短缺而被迫停產徹底被嚇到了,從2021到2022產能還沒完全恢復,

美日歐總計幾百萬台汽車產能就因為晶片不足而受到影響,這可是幾百億甚至上千億美金的生意,還有幾十萬人的工作收入都受到影響。

如果台灣因為中國關係無法供應晶片,那還得了,根本是無法想像的大災難!!!

所以在目前台灣半導體相關產能在全球比重如此高的情況下,美、日、德等科技領先大國是不可能讓中國輕鬆拿下台灣,或讓台灣出事的。

所以半導體產業就成為目前台灣的保護傘。

其中又以獨佔先進製程鰲頭的台積電最受人矚目,

台積電也因此被稱為護國神山。

可惜現況不代表以後會一直如此,

尤其是在美日德等大國發現情況是如此嚴重,

因此最受矚目的台積電注定會開始受到強烈的政治干擾,

現況已經發生美日德邀請(要求)台積電前往設廠,以避免出現需要的晶片產能出現短缺,

同時透過台積電設廠,希望能把整個晶圓代工產業供應鏈帶進來,

在全球各國政府獎勵與積極投入情況下,外媒樂觀的預估是台灣晶圓代工市佔率到2025年可以降低到剩下44%。

但是如果連台積電都嫌設廠成本不划算,那相關供應鍊更不用說,怎麼可能會划算!?

加上半導體從蓋工廠到設備搬入安裝,到可以有一定良率產出需要時間與整合技術,

如果那麼容易,三星跟 Intel 晶圓代工市佔率怎麼會被台積電拉這麼開?

我覺得台灣晶圓代工市佔率在2025應該沒那麼快會掉到剩44%,

尤其是中國擴產受到美國制裁的情況下會放緩晶圓代工產能增長的速度,對聯電、力積電、世界先進可以稍微喘口氣,

另外晶圓代工產出晶圓,後製程的封裝測試誰作?

美國只靠市佔率排名第二(16%)的Akmor夠嗎?

註,Akmor在台灣也有工廠。

但是就這樣安了嗎?


不過回過頭來看看台積電的"實力",

台積電有龐大資本優勢,

在台灣股本2593億,以股票市值計算約佔台灣股票上市公司總市值的25%,

2022/Q2期末現金與約當現金有1253189M,手中現金滿滿1.2兆金^_^;

可是看股權結構,外資佔70%以上,最高時超過75%,

這些外資大股東多是國外投資機構,雖然這些專業投資機構通常不會直接介入經營,

只是這麼高比例的外資股權,實在不知道該說台積電算外商還是台商?

這些專業投資機構的錢有不少可能是來自各國的主權基金,各國政府對這些主權基金還是有一定的影響力。

從技術實務面角度來看,台積電的晶圓代工工廠運作包括材料、設備、廠房跟人員,

台積電成功的將這些技術整合起來對應客戶需求,讓高階客戶想要隨便轉移產能都不敢,

這幾年發生高通產能轉三星再轉回台積電,AMD改原下單分割出去的Global Foundry到台積電後,CPU 市占緊逼Intel,Apple新處理器幾乎只在台積電下單,

都證明台積電整合各項技術晶圓代工品質良率比同樣有錢有設備的三星、Intel強的事實;

不過台積電除了眾多台灣員工賣肝以外,還有設備、材料跟廠房都需靠眾多供應商協力完成,

其中除了廠房供應商以台灣廠商為主以外,

其他關鍵設備、材料很多都來自國外供應商,

尤其是設備供應商,前十大供應商清一色全部都是外商,包括荷蘭的ASML,美國的Applied Materiasl,Lam,KLA,日本的TEL,

經常看到半導體生產的影片中,吊在天花板,貫穿整個工廠的晶圓盒傳送設備供應商是大福,日商Daifuku ,

坦白說台灣設備商幾乎完全邊緣化,少有能介入關鍵製程設備的,甚至連中國廠商都不如,

如果再看設備中用到的關鍵零組件,除了IPC以外,台廠的比例更是低的可憐…

在關鍵的設備、材料都必須倚賴美日歐廠商的狀況下,

一旦美日歐政府介入干預設備技術供應給台積電,台積電將會無法繼續擴廠,甚至連維持目前的正常運作可能都很吃力;

除非台積電或台灣能建立相關設備與材料技術,否則在地緣政治影響下,台積電其實無法突破受美日政府出手干預可能的困境。

就像當年美國玩死日本的半導體產業一樣,彼時半導體產業世界第一是東芝,

難保那天歐美日本地可完全自己供應半導體晶片,或不怕來源受阻,

或者是像有些政客提到的,與其讓中國得到台積電,還不如把台積電毀掉讓中國拿不到!!!

當條件允許的情況下,世界大國可不是吃素的,想把台積電玩死,或乾脆把當地的台積電吃下來,其實並不是不可能的事。

缺人?歡迎台積電與相關半導體供應鏈的工程師全部移民過來^_^。

有興趣可以看一部日本連續劇,片名是“日本沉沒:希望之人”,Netflix上播過,當日本列島出問題,日本政府想將2億人移民到其他國家地區時,各國家地區想要產業技術移民的態度。

很殘酷的事實就是未來地緣政治風險的困境實在不是台積電能輕鬆突破的,光是先進材料、設備與零組件的管制就可以讓台積電無法繼續發展甚至維持正常運作!


台積電,2020年代台灣的護國神山,在1980、90年代靠孫運璿、李國鼎全力支持工研院院長張忠謀兼職設立創新概念的專業晶圓代工公司,經過二十多年無以計數賣肝賣命的工程師投入努力工作,以全球領先的晶圓代工概念,以良率跟技術建立起來的高市佔率台灣護國神山,

在2021年開始,面對海內外政治人物與背後各方勢力利益計算下,要如何突破困境?

在目前設備與材料技術受制於美日歐等國家的情況下,要突破目前的地緣政治風險干擾困境個人看法實在是很不容易。


話說兩個大人想幹架搶地盤,

東邊的是大客戶、關鍵技術與股權的掌握者,

西邊的也是大客戶、潛在大市場,

在商研商,台積電其實兩邊都不想得罪,也都得罪不起,

偏偏夾在中間的部份台灣政客又只會努力拼選舉跟內鬥,

為了選贏,有人總想著把台積電變成一盤好菜端出去討好美日歐,卻無法提升格局將其作為一個好棋來下出一盤好棋,實在可惜…


註.

晶圓代工前五大設備商:

美商Applied Materials:沉積、蝕刻、量測、檢驗、熱處理等設備。

荷蘭ASML:EUV、DUV等曝光系統。

日商TEL:熱處理、沉積、蝕刻及其他設備。

美商Lam:沉積、蝕刻及其他設備。

美商KLA:量測、檢驗及其他設備。

曾經拜訪過台積一個設備開發部門介紹Autodesk Inventor 軟體功能,過了這麼多年不知道這個部門發展的如何?

以台廠工程師的習慣,說實在話這種廠內設備開發單位除非高階主管下令支持,通常發展不太樂觀,畢竟買別人作的現成設備對負責評估的工程與生產單位來說比扶持自己廠內的設備開發單位好處多很多^_^。


2022/10/22

元件_感測器_光電開關(感測器)

設備上用的元件很多,

一般在動作上相關的有驅動、傳動、導引、空液壓等等,

但是想要知道動作是否有到位置或是有無產品出現在特定位置就需要一些感測器來作檢知,

通常會在特定位置安裝感測器就可以藉來感測器檢知物體被觸發輸出後,來得知物體位置,

驅動到感測器檢知回饋訊號就可以形成閉迴路的程式控制。

位置檢測的感測器有很多種,

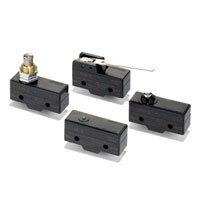
最簡單直接、暴力式的是機械式限位開關,缺點是機械式接觸會有磨損、噪音跟一些非接觸應用時的限制,


限位開關,圖片來源:Omron網站


非接觸式的感測器利用電磁特性、光波、聲波等取代實體的物質接觸,

例如近接開關,是利用金屬的電磁特性產生感應觸發開關輸出訊號,但因為需要能帶磁性或電性的物體才能感應到,體積有一定大小,使用上會有所限制,

近接開關,圖片來源:Omron網站


超音波感測器則是利用空氣作為介質來檢測物體,同樣的原理也應用在汽車的前後物體感測上,給了很酷的名稱叫作"前置/倒車雷達",超音波的應用還可以測量距離:

超音波感測器,圖片來源:Omron網站


本篇的主角光電開關,檢測原理是利用一個發射器發射特定波長的光,通常是紅外線也有其他波長光線可以選擇:

光源:LED或雷射,圖片來源:Omron網站


另外有個接受器收光,藉由收光有無狀況來作檢知判斷,

光電開關的優點除了非接觸以外,還可選擇短中長不同感應距離;光點大小可以用透鏡控制,改變檢知位置的精度;使用不同光源與接受器加上光路設計、透鏡等作出多種變化,對應到不同的需求,甚至包括距離檢測與光澤、顏色辨識等;缺點是環境空氣汙染有粉塵時,光線會被遮斷而無法正確檢知,或被檢物表面光澤反射而無法正確檢知;

目前在設備應用上因為光電開關的非接觸特性,加上有多種變化有機會應對更多不同的狀況要求,市面上不同廠商與產品選擇性高,使用量越來越多。

光電開關(感測器)
光纖開關(感測器)
圖片來源:Omron網站


以發光器與收光器相關位置可以簡單分成對照式與反射式兩大類,反射式又可分成回歸反射型跟擴散反射型,如下圖示:


以上圖片來源:OMRON網站

光電素子其實也可以歸類於對照式的光電開關:


光電素子,圖片來源:Omron網站

光纖開關可視為把檢測頭(投收光)微型化,使用光纖傳導光,再加上使用放大器相連設定檢查閥值:
放大器與光纖,圖片來源:Omron網站

更進階的光電開關有距離量測、光澤或顏色辨識,那又是另外牽涉到更多的感測器內建元件與更複雜的計算原理,有機會再另外介紹。

光電開關的組成除了收發光器以外,還包含電源供應、訊號處理與輸出,
電源與訊號處理跟收發光器可以視需要作在一起,也可以分開,
訊號處理是光電開關功能上很重要的差異化元件,處理光電轉換、訊號計算與輸出等,在速度、精度、功能性上作出差異,在這一方面,以我熟悉的日系廠商中,除了Omron以外,Keyence 應該算是眾多供應光電開關廠商中在訊號處理上算是投入很多的廠商。

光電開關的供應商很多,從Engineering 360網頁上有 433 個,包括自動化元件供應商跟專攻感測器元件的廠商都有,
實務上設備上會以區域內容易取得的國際大廠為主,以方便取得元件跟技術支援。

我熟悉常用的光電開關廠商有
日系廠商的Keyence、Omron、Panasonic,歐系的Sick,台系的Kaiso等,
每家設備廠會因為自身設備特性與公司習慣有慣用的配合廠商。

不過光電開關習慣上我都還是會先找Omron跟Keyence,畢竟是國際大廠,資料完整選擇多,客戶通常也都聽過這兩個品牌。

這兩家在經營模式上有所不同,

Keyence以台灣基恩斯公司進行直銷,養了很多業務人員,作了很多展示工具與樣本,可以快速對應客戶進行測試要求,這算是一大強項,缺點就是貴了點。

Omron產業經驗比Keyence 久,長久以來習慣由代理商、經銷商對客戶進行服務,但是因為經銷商經銷產品多,有時會有一些狀況,反應也通常不及Keyence。

只要功能價格品質符合需求,其實都可以用。


註. 

1. OMRON光電感測器

2. 基恩斯光電感測器


2022/10/16

貸款投資高股息ETF

從元大高股息ETF(0056)2009年上市買賣至今,規模已經突破1400億,超過70萬投資受益人。

後續已發行跟即將發行的標榜高股息ETF至今(2022/10/16)累積有10檔,

高股息ETF 成為許多投資人的參考標的。

之前看到網頁新聞有網友想貸款買高股息ETF 00878,

各方網友正反意見都有,

每個人的條件不同,能夠取得的貸款利率、還款能力,買賣時間點考量都不同,

投資效益自然不能一概而論,

例如已經有固定收入、資產,有房、有車、不用負擔小孩、老人費用的,拿房去貸款買高股息ETF,ETF又買在低點,利差大的話,那確實有利;

相反的如果本來就有房貸、車貸、小孩養育費用跟孝親費支出,每月負擔本來就重,房/車二貸利率高,額外的投資貸款可能會增加每月支出負擔,ETF 又買在高點,那應該就更不適合了。

好奇心驅使下,對10檔高股息ETF作了一個 google sheet 整理如下圖示:


除了歷史悠久的0056(2009上市)以外,其他都未滿5年,甚至未滿三年、一年,跟還沒上市的,

坦白說要存高股息ETF,除了0056以外,相關高股息 ETF 歷史資料其實都不太夠。

以2021、2022最熱門的高股息ETF,成交量(規模)第二高的00878為例,來試算看看:

以理財房貸100萬,利率2.5%,20年平均攤還,每月繳款約5299,每年需繳貸款總額63,588;

00878發行價15元,100萬可以買入66,666股,平均配息1元/年計算,可以配發66,666,假設每年都會填息,殖利率相當於6.67%,配息金額繳完貸款還剩3078,如下圖表所示:表中因四捨五入差距請忽略。

每年多的3078元還可以再買15元的00878零股205股,20年可以多買4104股,

若持續繳完20年貸款後,加上以剩餘款再買入零股計算,等於有了超過70000股零成本的00878,接下來就是每年淨領70,000 ^_^,看起來似乎是不錯的借貸款投資。

理想很豐滿,現實很骨感,投資一定有風險,風險有那些?至少有以下3個風險要注意:

1. 股票波動的風險,

00878發行至2020/10/13為止,股價最高19.78,最低14.2

人會有急需用錢的時候,萬一被迫在低價賣00878,偏偏急用錢跟股市景氣差在低點常常會同時發生。

2. 貸款利率變動,若利率上漲,利差變小,甚至變負,事情就大條了。

3. 現金流,00878季配息金額最低0.05,最高0.32,每季配一次,但是貸款可是每個月要繳,配息沒入帳前跟入帳金額不足以支應貸款繳款金額時,其他收入的現金流入能不能支應生活必須花費以外多的繳貸款需要?

這些風險因素如果能夠全數排除,

貸款投資在足夠的利差,例如前例00878每股配息1元/每年,買入價15,每年配息完會填息回到15,利差4.17%(6.67%-2.5%)下,貸款相對低價買入00878確實是有利可圖的。

不過其他能夠產生足夠利差的長期投資其實都有同樣的效果,

可是若能在相對低價買入股票在高價買出都作得到的話,那應該會有其他更多投資標的的獲利率會更高^_^,

所以難在真的要作到有紀律的以低利貸款在低價買入00878然後放20年,並不容易…

有錢、有資產的人可以用閒置資產(金)輕鬆作到這一點,而且因為有資產的可以借到低利率資金,相對會更容易賺錢。

相對的沒資產、信用不佳難借到低利率資金,進行穩定低利的投資。

在現今的社會與投資環境下,有資產的人用錢賺錢的速度確實會使貧富差距不斷的擴大,所以要如何存到第一桶金是很重要的事。


註. 以上僅試算配息與繳款金額,並沒有任何建議投資的意圖,網友要自行評估自身的財務狀況謹慎投資。